2016-2022年液压动力机械及元件制造行业市场运行态势及投资前景预测
一、行业概述
液压动力机械及元件制造行业是装备制造业的重要组成部分,主要为工程机械、农业机械、航空航天、船舶、冶金、矿山、电力等行业提供液压动力传输与控制元件。液压系统以其功率密度高、响应速度快、控制精度高等优势,在现代工业中具有不可替代的地位。
2016-2022年,全球及中国液压件行业经历了周期性波动与结构性调整。伴随中国制造业转型升级、基建投资托底以及高端装备国产化进程加速,行业整体呈现“稳中提质、集中度提升、进口替代深化”的发展特征。
二、2016-2022年市场运行态势
(一)市场规模与增长
2016年以来,中国液压动力机械及元件制造行业市场规模总体呈增长趋势。2016年行业受工程机械触底影响,增速处于低位;2017-2019年,受益于设备更新周期、基建投资回暖及“一带一路”出口拉动,行业营收与利润显著回升,年均复合增长率保持在6%-8%左右。2020年受新冠疫情冲击,一季度增速下滑,但下半年在逆周期调节政策与出口替代效应下快速恢复。2021年行业达到阶段性高点,液压件市场需求旺盛,部分高端产品供不应求。2022年,受宏观经济下行、地产链疲软及疫情反复影响,行业增速放缓,但农业机械、能源装备等领域需求保持韧性。
(二)供给端分析
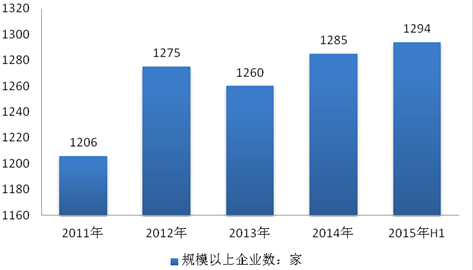
供给方面,国内液压件行业企业数量众多,但整体呈现“低端过剩、高端不足”的格局。2016-2022年,行业供给侧结构性改革持续推进,落后产能逐步出清,规模以上企业数量稳中有降,产业集中度有所提升。龙头企业如恒立液压、艾迪精密等在高压油缸、液压泵阀等核心元件领域实现技术突破,逐步打破外资品牌垄断。外资企业如博世力士乐、川崎重工、伊顿等仍占据高端市场主导地位,但国产替代率稳步提高。
(三)需求端分析
需求结构方面,工程机械是液压件最大下游市场,占比约40%-50%。2016-2021年工程机械行业景气周期带动液压件需求高增;2022年挖掘机等主力机型销量下滑,对液压件需求形成拖累。农业机械、重型矿山、海工装备、航空航天等高端领域需求占比逐步提升符合产业升级方向。液压件后市场(维修与更换)需求稳步增长,占比逐渐提高。
(四)进出口情况
2016-2022年,中国液压件进出口贸易总体呈现“进口高端、出口中低端”特征。进口方面,高压柱塞泵、液压马达、比例阀等高端元件仍依赖进口,但进口增速放缓,进口替代趋势明显。出口方面,国内液压件企业凭借性价比优势拓展海外市场,出口规模稳步扩大,主要出口至东南亚、中东、欧洲等地区。
(五)价格与盈利能力
行业价格走势呈现分化:中低端液压件竞争激烈,价格承压;高端液压件议价能力较强。原材料价格(钢材、铸件等)波动对行业毛利率影响较大,2017-2018年及2021年原材料价格上涨挤压利润空间。龙头企业通过产品结构优化与规模效应,毛利率整体高于行业平均水平。
三、行业面临的主要问题
- 高端产品技术瓶颈:高压柱塞泵、多路阀、伺服阀等核心元件在可靠性、寿命、控制精度方面与国际先进水平仍有差距。
- 基础材料与工艺短板:高端铸件、密封件、摩擦副材料等依赖进口,影响产品一致性与稳定性。
- 市场竞争不规范:低端产品同质化竞争严重,价格战频发,影响行业整体创新投入。
- 人才短缺:液压专业高端研发人才与高级技工供给不足。
四、投资前景预测(2016-2022年回望与延伸)
(一)投资机会
- 高端液压元件国产替代:随着主机厂降本需求与供应链安全考量,国产高端液压件市场空间广阔,重点看好高压柱塞泵、液压阀、马达等细分领域。
- 非标定制与系统集成:为特定行业提供液压系统整体解决方案的企业具备更高附加值。
- 液压件后市场:随着液压设备保有量持续增长,维修、再制造与服务市场潜力巨大。
- 智能化与电动化融合:电液伺服、数字液压等新技术方向值得关注。
(二)投资风险
- 下游景气度波动风险:工程机械周期性下行可能拖累液压件需求。
- 原材料价格波动风险:钢材等原材料价格大幅波动影响盈利能力。
- 技术研发风险:高端产品研发周期长、投入大,存在研发失败或产业化不及预期风险。
- 国际竞争风险:外资巨头技术壁垒与市场压制。
(三)前景展望
总体判断,2016-2022年液压动力机械及元件制造行业处于“从量增到质升”的关键转型期。期间,国产替代加速、行业集中度提升、龙头企业竞争力增强等趋势明确。在制造强国战略、供应链自主可控及高端装备发展需求驱动下,高端液压件仍是值得重点关注的黄金赛道,具备核心技术与客户资源的企业将获得更大成长空间。
如若转载,请注明出处:http://www.rousifensuiji.com/product/108.html
更新时间:2026-11-21 02:35:55